अशोक भाटिया
भारत की अर्थव्यवस्था को कैशलेस बनाने और ‘डिजिटल इंडिया’ के सुनहरे सपने दिखाने वाली सरकार ने आखिरकार 15 अक्टूबर से लागू होने वाले नए मर्चेंट डिस्काउंट रेट फ्रेमवर्क के जरिए देश की जनता के भरोसे पर करारा प्रहार किया है। लंबे समय से यह ढोल पीटा जा रहा था कि यूनिफाइड पेमेंट्स इंटरफेस पूरी तरह मुफ्त है, सुरक्षित है और यह देश के अंतिम पायदान पर खड़े व्यक्ति की ताकत है। लेकिन सरकार और नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया का यह नया फैसला इस दावे की हवा निकालने के लिए काफी है। जनता आज ठगा हुआ महसूस कर रही है, क्योंकि जिस डिजिटल व्यवस्था की आदत उन्हें डालकर कैशलेस होने के फायदे गिनाए गए थे, अब उसी व्यवस्था के पीछे छिपे टैक्स और चार्जेस के कड़वे सच को सामने लाया जा रहा है। सरकार चाहे जितने भी दावे करे कि यह चार्ज आम ग्राहकों को नहीं बल्कि बड़े व्यापारियों को देना होगा, लेकिन आर्थिक मोर्चे की व्यावहारिक समझ रखने वाला कोई भी आम नागरिक यह बखूबी जानता है कि अंततः किसी भी टैक्स या फीस का बोझ घूम-फिरकर उपभोक्ता की जेब पर ही आकर गिरता है। यह नया ढांचा सीधे तौर पर देश के उस मध्यमवर्ग और नौकरीपेशा समाज के साथ विश्वासघात है, जिसने सरकार के कहने पर अपनी मेहनत की गाढ़ी कमाई को पूरी तरह डिजिटल माध्यमों के सुपुर्द कर दिया था।
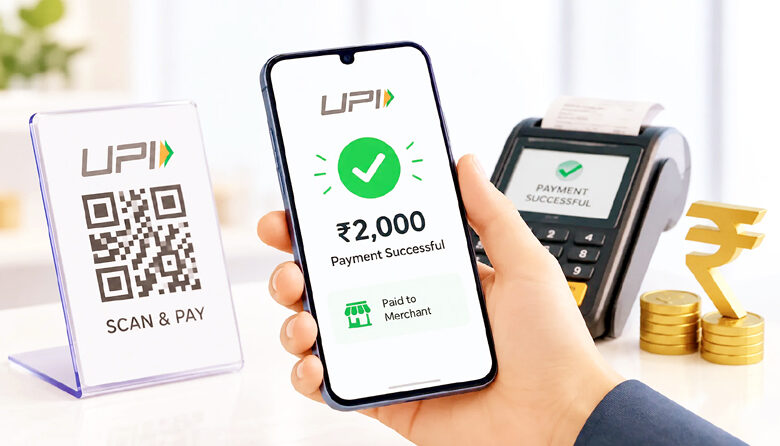
इस नए फ्रेमवर्क के तहत ₹2,000 से अधिक के ट्रांजैक्शन पर 0.4% का MDR लगाने का फैसला किया गया है। सरकारी नीति निर्माताओं ने बड़े ही शातिर तरीके से यह आंकड़ा तैयार किया है ताकि पहली नजर में यह जनता को प्रभावित न करे। यह दलील दी जा रही है कि देश के 96 फीसदी मर्चेंट ट्रांजैक्शंस ₹2,000 से कम के होते हैं, इसलिए आम जनता सुरक्षित है। लेकिन यह पूरी तरह से एक सांख्यिकीय भ्रम है जो जमीनी हकीकत से कोसों दूर है। आज के इस महंगाई के दौर में ₹2,000 की रकम क्या अहमियत रखती है? एक मध्यमवर्गीय परिवार जब महीने का राशन खरीदने किसी सुपरमार्केट या किराना दुकान पर जाता है, तो उसका बिल आसानी से ₹3,000 से ₹5,000 के पार चला जाता है। बच्चों की स्कूल की फीस, कोचिंग संस्थान के खर्च, बिजली और पानी के बड़े बिल, अस्पताल का खर्च, दवाइयां, इलेक्ट्रॉनिक्स सामान की खरीदारी, या किसी शादी-ब्याह के कपड़े खरीदना—ये सभी रोजमर्रा के ऐसे काम हैं जहां ट्रांजैक्शन की रकम ₹2,000 की इस कृत्रिम सीमा को पलक झपकते ही पार कर जाती है। ऐसे में यह कहना कि आम जनता इससे प्रभावित नहीं होगी, देश की बहुसंख्यक आबादी के जीवन स्तर और उनकी जरूरतों का क्रूर मजाक उड़ाने जैसा है।
जनता के बीच इस कानून को लेकर जो सबसे बड़ा आक्रोश है, वह इस बात को लेकर है कि मर्चेंट्स पर लगाया गया यह चार्ज अंततः उन्हीं से वसूला जाएगा। कोई भी व्यापारी, चाहे वह छोटा हो या बड़ा, अपनी जेब से 0.4% का घाटा नहीं सहेगा। बाजार का सीधा और शाश्वत नियम है कि जब भी किसी व्यवसाय की लागत बढ़ती है, तो वह उस लागत को अपने उत्पाद या सेवा की कीमत में जोड़ देता है। व्यापारी सीधे तौर पर भले ही यूपीआई पेमेंट करने पर आपसे अतिरिक्त पैसे न मांगें, लेकिन वे अपने सामानों के दाम में चुपके से 1 से 2 फीसदी की बढ़ोतरी कर देंगे ताकि उनका प्रॉफिट मार्जिन सुरक्षित रहे। इसका परिणाम यह होगा कि जो व्यक्ति नकद भुगतान करेगा, वह भी बिना वजह इस महंगाई की चपेट में आएगा और जो यूपीआई का इस्तेमाल करेगा, वह तो ठगा जाएगा ही। सरकार ने इस चालाकी से अपने राजस्व को बढ़ाने का रास्ता तो साफ कर लिया, लेकिन इसका सीधा खामियाजा उस जनता को भुगतना पड़ेगा जो पहले से ही बेकाबू महंगाई, बेरोजगारी और घटती क्रय शक्ति से जूझ रही है।
इस कानून के पीछे छुपा एक और बड़ा खतरा देश की बैंकिंग और डिजिटल साक्षरता के लोकतांत्रिक ढांचे को नष्ट करना है। भारत जैसे विकासशील देश में लोगों को नकद छोड़कर डिजिटल ट्रांजैक्शन की ओर मोड़ना एक बहुत बड़ी सामाजिक और व्यावहारिक चुनौती थी। लोगों को बैंकों की लाइनों से बचाने और पारदर्शिता लाने के नाम पर सरकार ने खुद हर मंच से यूपीआई का प्रचार किया। रेहड़ी-पटरी वालों से लेकर बड़े-बड़े मॉल तक क्यूआर कोड चिपकाए गए। जनता ने भी सरकार पर भरोसा किया और अपनी सदियों पुरानी नकद लेन-देन की आदत को बदलकर जेब में बटुआ रखना बंद कर दिया। लेकिन अब, जब जनता पूरी तरह इस सिस्टम पर निर्भर हो चुकी है, तब सरकार ने अपनी असली नीयत दिखाते हुए इस पर शुल्क थोपना शुरू कर दिया है। यह नीति बिल्कुल वैसी ही है जैसी कोई निजी टेलीकॉम कंपनी पहले मुफ्त में सेवाएं देकर ग्राहकों को अपना आदी बनाती है और बाद में मनमाने दाम वसूलने लगती है। एक लोकतांत्रिक सरकार से जनहित की नीतियों की उम्मीद की जाती है, न कि किसी मुनाफाखोर कॉपोरेट घराने जैसी चालाकी की।
इस फैसले के लागू होने से बाजार में एक बार फिर से ‘कैश इकोनॉमी’ यानी नकद लेन-देन का चलन तेजी से बढ़ेगा, जो देश की आर्थिक प्रगति के लिए एक प्रतिगामी कदम होगा। जनता के मन में यह डर बैठ गया है कि आज ₹2,000 पर 0.4% का चार्ज लगा है, तो कल को सरकार इसे बढ़ाकर 1% कर देगी और सीमा को घटाकर ₹500 कर देगी। इस अविश्वास के कारण लोग अब फिर से बैंकों से नकद निकालकर अपने पास रखने को मजबूर होंगे। जब व्यापारी देखेंगे कि ₹2,000 से ऊपर के पेमेंट पर उनका नुकसान हो रहा है, तो वे ग्राहकों को नकद भुगतान करने के लिए प्रोत्साहित करेंगे या फिर यूपीआई पेमेंट लेने से साफ इंकार कर देंगे। इससे वह काला धन और समानांतर अर्थव्यवस्था फिर से सिर उठाएगी, जिसे खत्म करने का दावा सरकार अक्सर करती रही है। डिजिटल लेन-देन में आने वाली इस गिरावट के लिए सीधे तौर पर सरकार की यह अदूरदर्शी और राजस्व-लोभी नीति जिम्मेदार होगी।
देश का बुद्धिजीवी वर्ग और जागरूक नागरिक इस बात से भी बेहद खफा हैं कि सरकार एक तरफ तो कॉरपोरेट टैक्स में भारी छूट देती है, बड़े-बड़े उद्योगपतियों के लाखों करोड़ रुपये के कर्ज को बट्टा खाते में डाल देती है, लेकिन जब देश के आम नागरिकों की बात आती है, तो डिजिटल लेन-देन जैसी बुनियादी सुविधा पर भी टैक्स वसूलने के रास्ते तलाशने लगती है। ₹75,000 से ऊपर के ट्रांजैक्शन पर अधिकतम ₹300 की फीस तय करना इस बात का सबूत है कि सरकार को बड़े बिजनेसमैन की फिक्र है, लेकिन उस आम आदमी की कोई परवाह नहीं है जो अपनी गाढ़ी कमाई का छोटा-छोटा हिस्सा जोड़कर जीवन यापन कर रहा है। सरकार का यह कदम देश के नागरिकों के वित्तीय अधिकारों का हनन है। जब देश की जनता पहले से ही हर सामान पर भारी-भरकम जीएसटी दे रही है, अपनी आय पर इनकम टैक्स चुका रही है, तो फिर अपने ही पैसे को एक खाते से दूसरे खाते में ट्रांसफर करने या सामान खरीदने के डिजिटल माध्यम का उपयोग करने पर यह नया जुल्म क्यों ढाया जा रहा है?
इस नए फ्रेमवर्क के खिलाफ देश के विभिन्न हिस्सों से विरोध की आवाजें उठने लगी हैं। सोशल मीडिया से लेकर चाय की दुकानों और बाजारों तक में लोग इस कानून की कड़े शब्दों में निंदा कर रहे हैं। जनता का स्पष्ट मानना है कि यह कानून उनकी आर्थिक स्वतंत्रता पर एक अदृश्य बेड़ी है। सरकार को यह समझना होगा कि डिजिटल इंडिया की सफलता इस बात पर निर्भर नहीं थी कि सरकार उससे कितना राजस्व कमा सकती है, बल्कि इस बात पर थी कि वह कितनी आसानी से और मुफ्त में देश के आम नागरिक को वित्तीय मुख्यधारा से जोड़ सकती है। 15 अक्टूबर से लागू होने जा रहा यह नया ढांचा यूपीआई की इस मूल भावना की हत्या है। जनता इस आर्थिक तानाशाही को चुपचाप स्वीकार नहीं करेगी। यदि सरकार वास्तव में जनहितैषी होने का दावा करती है, तो उसे तुरंत इस जनविरोधी कानून को वापस लेना चाहिए और यूपीआई को बिना किसी शर्त, बिना किसी सीमा के हमेशा के लिए पूरी तरह मुफ्त रखने की लिखित गारंटी देनी चाहिए। अन्यथा, डिजिटल क्रांति का यह रथ बीच रास्ते में ही थककर रुक जाएगा और जनता का तंत्र से भरोसा हमेशा के लिए उठ जाएगा।