अजय कुमार बियानी
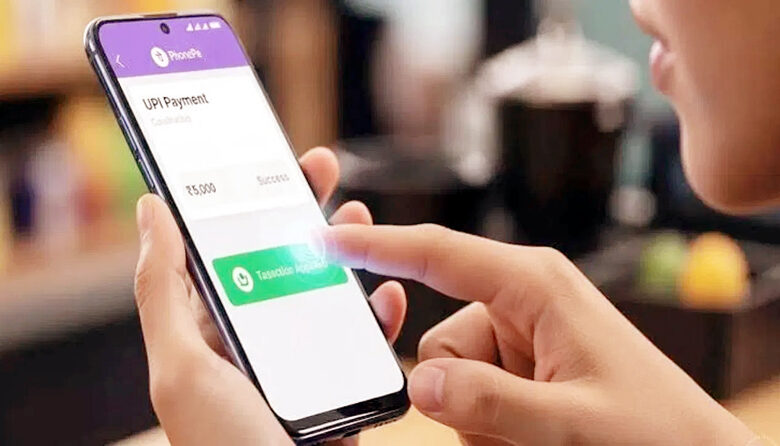
सवाल सीधा है—जब देश को नकदी से डिजिटल भुगतान की ओर ले जाया जा रहा था, तब यूपीआई को आसान, तेज और लगभग शुल्क-मुक्त रखा गया। अब उसी डिजिटल व्यवस्था पर शुल्क लगाने की जरूरत क्यों पड़ रही है? यदि डिजिटल भुगतान को बढ़ावा देना है तो उस पर अतिरिक्त बोझ डालने का विचार ही क्यों?
छोटा दुकानदार पहले ही कर, महंगाई, बिजली, किराए और कारोबार की बढ़ती लागत से परेशान है। ऐसे में डिजिटल भुगतान पर भी शुल्क का बोझ बढ़ेगा तो व्यापार करना आसान होगा या मुश्किल? इसका असर केवल दुकानदार की जेब पर नहीं पड़ेगा, बल्कि अंततः इसका भार ग्राहक तक पहुंच सकता है। इसलिए ऐसे किसी भी निर्णय पर पुनर्विचार जरूरी है।
दो हजार रुपये की सीमा भी बेहद कम मानी जा रही है। इसे कम से कम 25 हजार रुपये किया जाना चाहिए। छोटे व्यापारी के लिए पांच हजार, दस हजार या बीस हजार रुपये का डिजिटल भुगतान कोई विलासिता नहीं, बल्कि रोजमर्रा के कारोबार की जरूरत है। आज ग्राहक जेब में नकदी लेकर घूमने के बजाय मोबाइल से भुगतान करना पसंद करता है। ऐसे में डिजिटल भुगतान को प्रोत्साहित करने के बजाय महंगा करना व्यवहारिक दृष्टि से उलटा असर डाल सकता है।
इसे कुछ सामान्य उदाहरणों से समझा जा सकता है। मान लीजिए किसी ग्राहक ने किराना व्यापारी से महीने भर में पांच हजार रुपये का सामान खरीदा। यदि उस पर अतिरिक्त शुल्क का बोझ आता है तो व्यापारी के लिए यह मामूली रकम नहीं होगी। वह सोच सकता है कि बैंकिंग व्यवस्था के माध्यम से भुगतान लेने के बजाय ग्राहक से नकद ही ले लिया जाए। यही स्थिति वाहन मरम्मत की दुकान, छोटे कारखाने, कपड़े की दुकान, हार्डवेयर, दवा, भोजनालय और दूसरे छोटे कारोबारों में भी बन सकती है।
एक और उदाहरण देखिए। किसी व्यक्ति का घर बन रहा है और वह जेल रोड की किसी दुकान से 20 हजार रुपये का सामान खरीदता है। यदि इस भुगतान पर 80 रुपये का अतिरिक्त शुल्क व्यापारी को वहन करना पड़े तो दुकानदार को यह जरूर अखरेगा। ग्राहक डिजिटल भुगतान करना चाहता है, लेकिन दुकानदार नकद भुगतान की अपेक्षा करने लगे तो डिजिटल व्यवस्था का उद्देश्य ही कमजोर पड़ जाएगा।
किसी एक सौदे में 80 रुपये छोटी रकम लग सकती है, लेकिन दिनभर में ऐसे दस भुगतान हो जाएं तो यही रकम 800 रुपये हो जाती है। महीने में यह राशि हजारों रुपये तक पहुंच सकती है। छोटे व्यापारी के लिए यह सीधा कारोबारी खर्च है।
सबसे बड़ा सवाल यह है कि आज यदि यूपीआई पर शुल्क लगाने की शुरुआत होती है तो कल कहीं डिजिटल भुगतान की दूसरी व्यवस्थाओं पर भी शुल्क बढ़ाने की प्रवृत्ति न बन जाए। डिजिटल भारत की सफलता इस बात में है कि भुगतान आसान, तेज और आम आदमी की पहुंच में रहे।
डिजिटल भुगतान की सुविधा ने ग्राहक और व्यापारी दोनों के जीवन को सरल बनाया है। छोटे कारोबारियों ने भी इसे इसलिए अपनाया क्योंकि इसमें नकदी रखने, छुट्टे की समस्या और लेन-देन के जोखिम से राहत मिलती है। इस व्यवस्था में शुल्क का अतिरिक्त बोझ डालना सोच-समझकर किया जाना चाहिए।
सरकार और संबंधित संस्थाओं को यह भी देखना होगा कि राजस्व का छोटा लाभ कहीं डिजिटल अर्थव्यवस्था को नुकसान में न बदल दे। छोटे व्यापारी की जेब को प्रयोगशाला बनाने के बजाय ऐसी व्यवस्था होनी चाहिए जिसमें डिजिटल भुगतान बढ़े भी और व्यापारी पर अनावश्यक बोझ भी न पड़े।
इसलिए पुनर्विचार कीजिए। यदि शुल्क लगाना अपरिहार्य माना जा रहा है तो सीमा को कम से कम 25 हजार रुपये तक बढ़ाने पर विचार होना चाहिए। डिजिटल भुगतान को कमाई का नया जरिया बनाने के बजाय आम आदमी और छोटे कारोबारियों की सुविधा बने रहने दीजिए।
डिजिटल भारत की असली ताकत सुविधा है—उसे महंगा मत बनाइए।